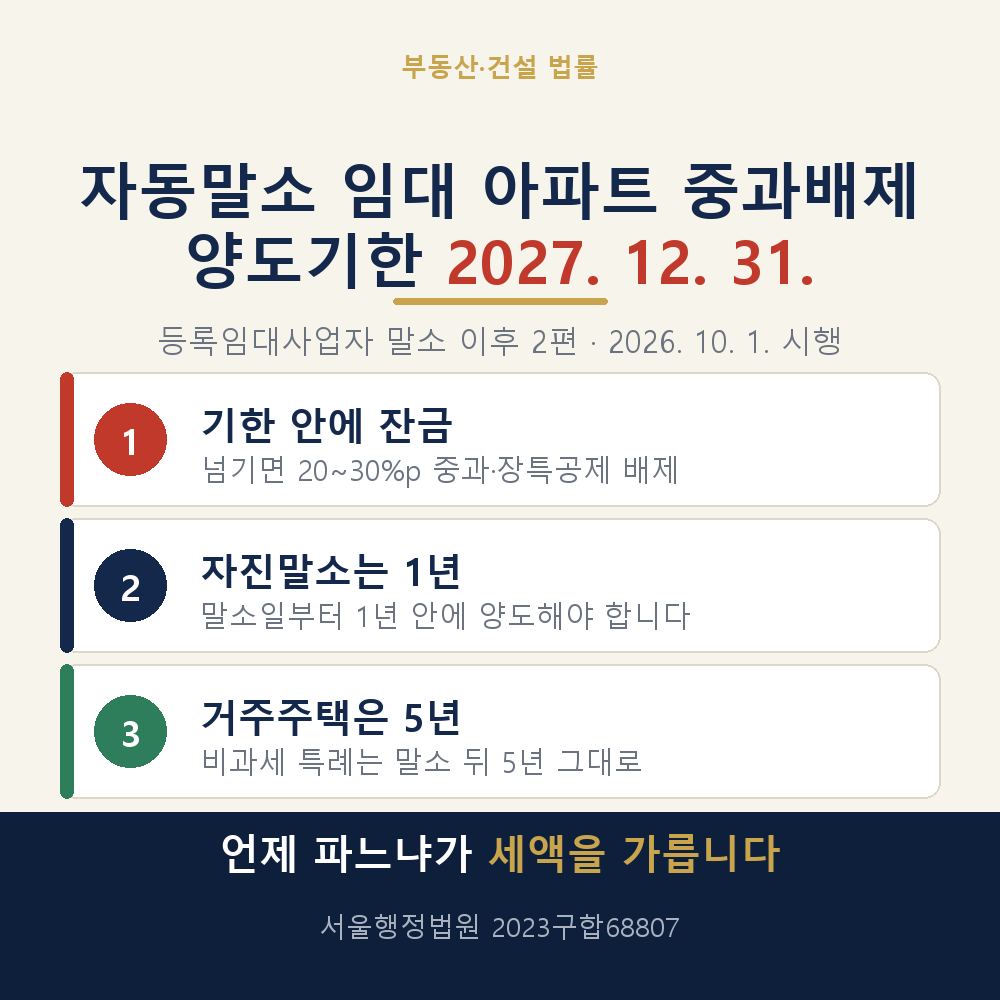

세 줄 요약 · 자동말소된 종전 4년 단기·8년 장기일반 매입임대 아파트는 2026. 10. 1. 시행된 소득세법 시행령(대통령령 제36737호) 제167조의3 제11항에 따라 2027. 12. 31.(2027. 1. 1. 이후 임대의무기간 종료분은 말소일부터 1년, 재건축·재개발은 이전고시일부터 1년 가운데 늦은 날)까지 양도해야 다주택자 양도세 중과배제를 받습니다. 자진말소분은 종전대로 말소일부터 1년입니다. · 기한을 넘기면 조정대상지역 2주택 20%포인트·3주택 이상 30%포인트 가산과 장기보유특별공제 배제(소득세법 제104조 제7항, 제95조 제2항)가 함께 적용되어, 가정한 조건(양도차익 6억 원, 1세대 2주택)에서 양도세가 약 1억 7,469만 원에서 약 3억 3,451만 원으로 늘어납니다..