종합부동산세 2

1+1 분양 소형주택의 3년 전매제한과 종합부동산세 — 이전고시일 기산, 1세대 1주택 특례의 배제, 큰 집 선처분의 시점 (대법원 2024두59381·헌법재판소 2021헌마370)

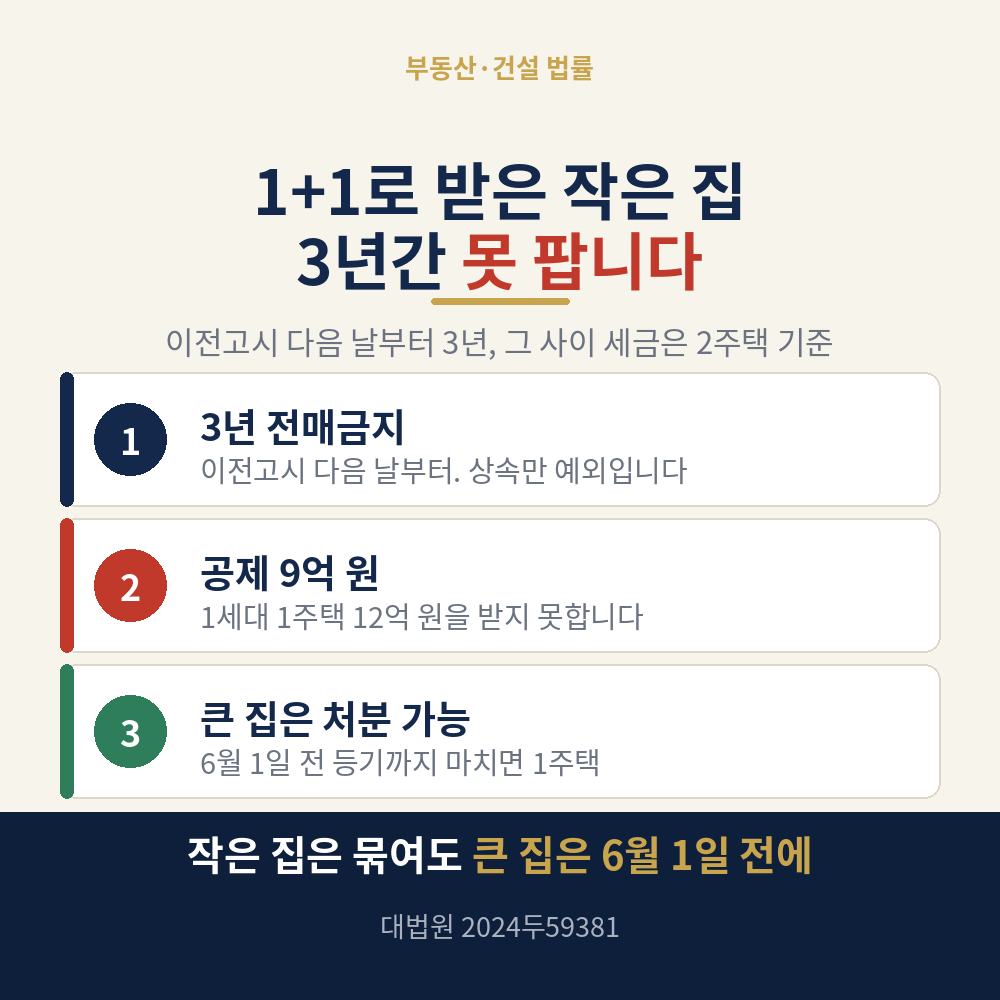
세 줄 요약 1. 1+1 분양으로 받은 60제곱미터 이하 주택은 이전고시일 다음 날부터 3년간 전매가 금지되고, 위반하면 3년 이하의 징역 또는 3천만원 이하의 벌금이 따릅니다(도시 및 주거환경정비법 제76조 제1항 제7호 라목 단서, 제136조 제8호). 2. 그 3년 동안 조합원은 2주택자로 과세됩니다. 1세대 1주택자의 기본공제 12억 원과 고령자·장기보유 세액공제(합계 80퍼센트 한도)를 받지 못합니다. 대법원 2025. 2. 20. 선고 2024두59381 판결로 이 결론이 확정되었습니다. 3. 남은 길은 둘입니다. 과세기준일인 6월 1일 전에 큰 집의 잔금과 등기를 마쳐 1주택자가 되는 길과, 고지서를 받은 날부터 90일 안에 부과처분을 다투는 길입니다. 이 글이 답하는 질문 · 1+1 분양..
멸실 입주권의 보유세 — 과세기준일 6월 1일, 사실상 철거일의 판정, 별도합산 1년과 분리과세의 요건

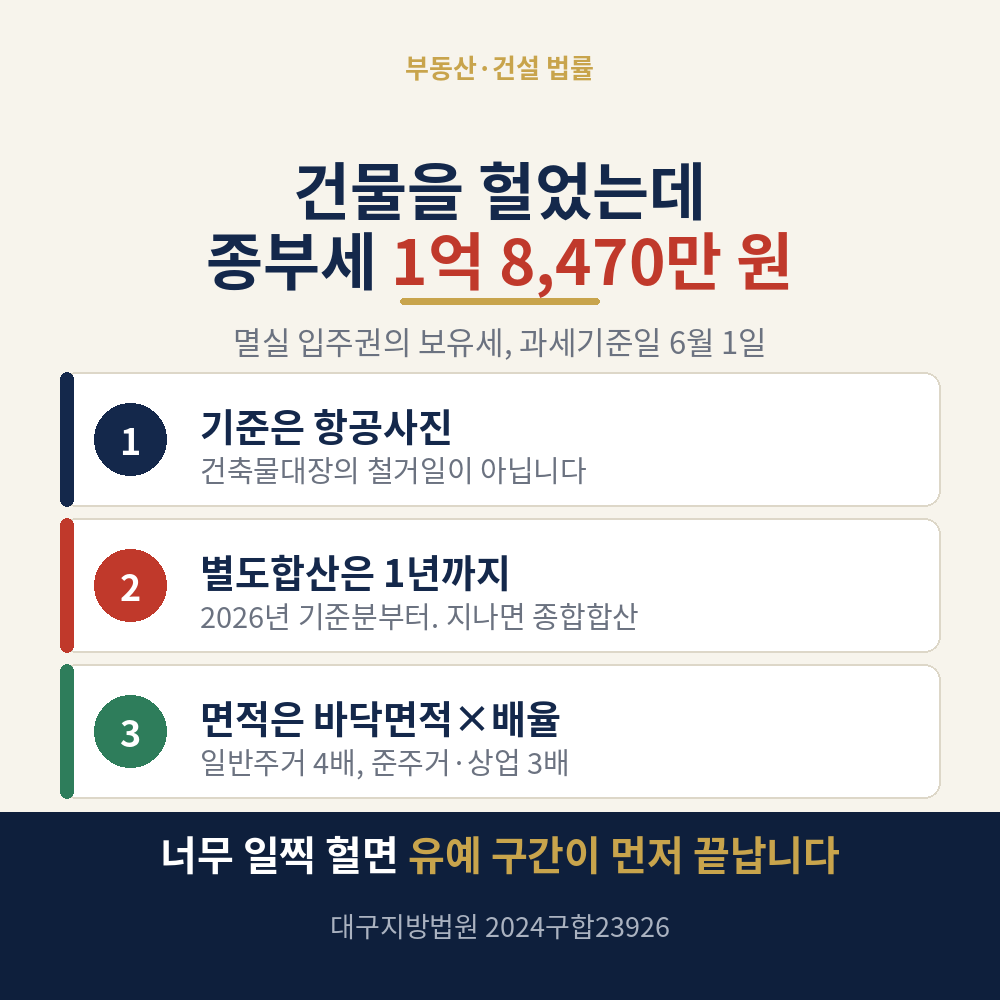
세 줄 요약 · 재산세와 종합부동산세는 6월 1일 하루의 상태로 그해 세금이 정해지고, 건물이 헐렸는지는 건축물대장이 아니라 사실상 철거·멸실된 날로 판단하며 항공사진이 그 증거가 됩니다. · 헐린 뒤 부속토지가 별도합산과세대상으로 남는 기간은 2026년 과세기준일분부터 1년이고(종전 6개월), 그 면적도 헐리기 전 바닥면적에 용도지역별 적용배율(전용주거 5배, 일반주거·공업 4배, 준주거·상업 3배, 녹지·도시지역 밖 7배)을 곱한 범위까지입니다. · 정비사업 토지는 사업시행계획인가로 주택법상 사업계획승인이 의제되어 분리과세될 수 있으나, 종합부동산세 합산배제는 9월 16일부터 30일까지 신고하여야 하고 이를 놓치면 소송으로 되돌리지 못합니다. 이 글이 답하는 질문 1. 보유세의 기준이 되는 날은 언제..