유류분 2

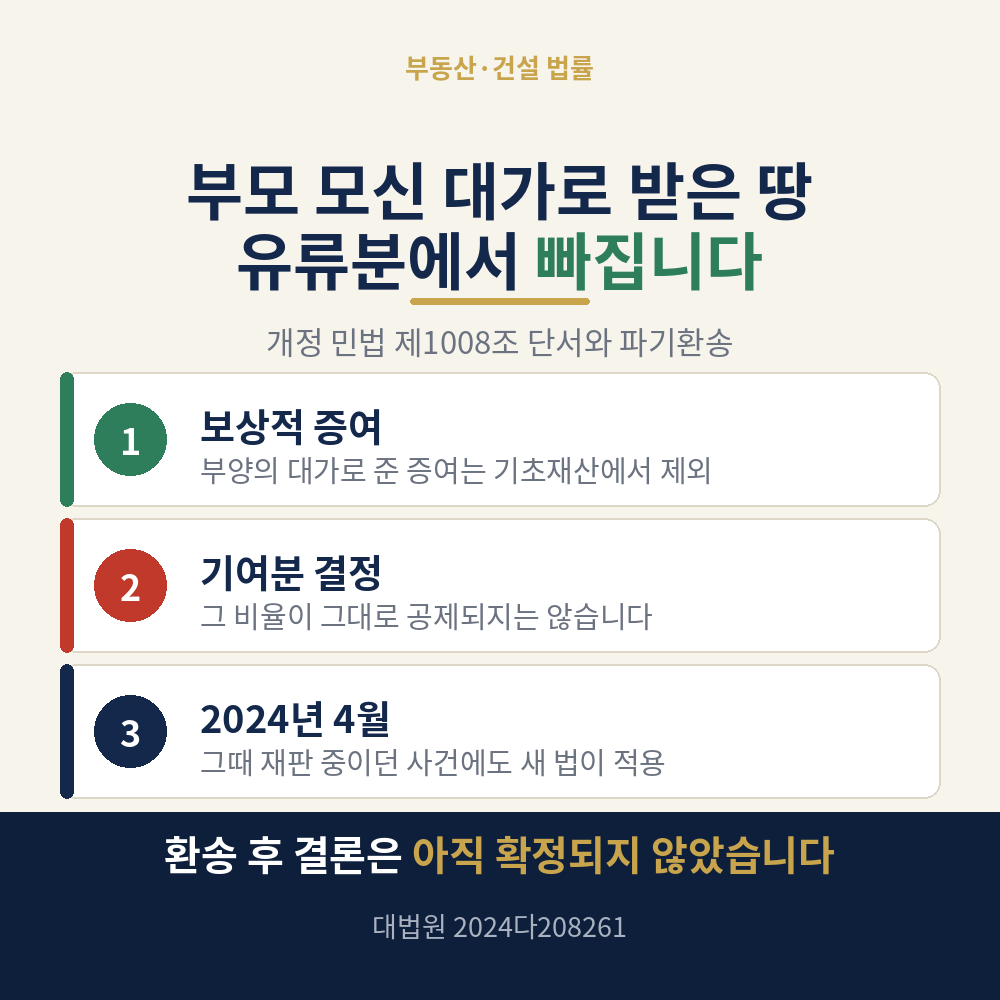
유류분과 기여분 — 부모를 부양한 대가로 받은 증여는 유류분 산정 기초재산에서 빠집니다 (대법원 2024다208261 파기환송)

세 줄 요약 첫째, 2026년 3월 17일 개정된 민법은 부모를 특별히 부양하거나 재산을 지키고 늘리는 데 이바지한 데 대한 보상으로 준 증여를 특별수익에서 빼도록 하였고, 그 결과 유류분 산정의 기초재산에서도 빠집니다. 둘째, 대법원은 2026년 5월 29일 상속이 2018년에 열린 사건에도 이 새 단서를 적용하여야 한다고 보아 원심을 파기환송하였습니다. 근거는 2024년 4월 25일 헌법불합치결정의 소급효입니다. 셋째, 기여분 심판에서 인정받은 비율이 유류분 계산에서 그대로 공제되는 것은 아니고, 개별 증여마다 보상의 성격이 있었는지를 새로 심리하여야 합니다. 이 글이 답하는 질문 · 유류분과 기여분은 무엇이 다릅니까· 기여분과 유류분은 어느 절차에서 다투어집니까· 예전에는 왜 부모를 모신 자녀가 ..
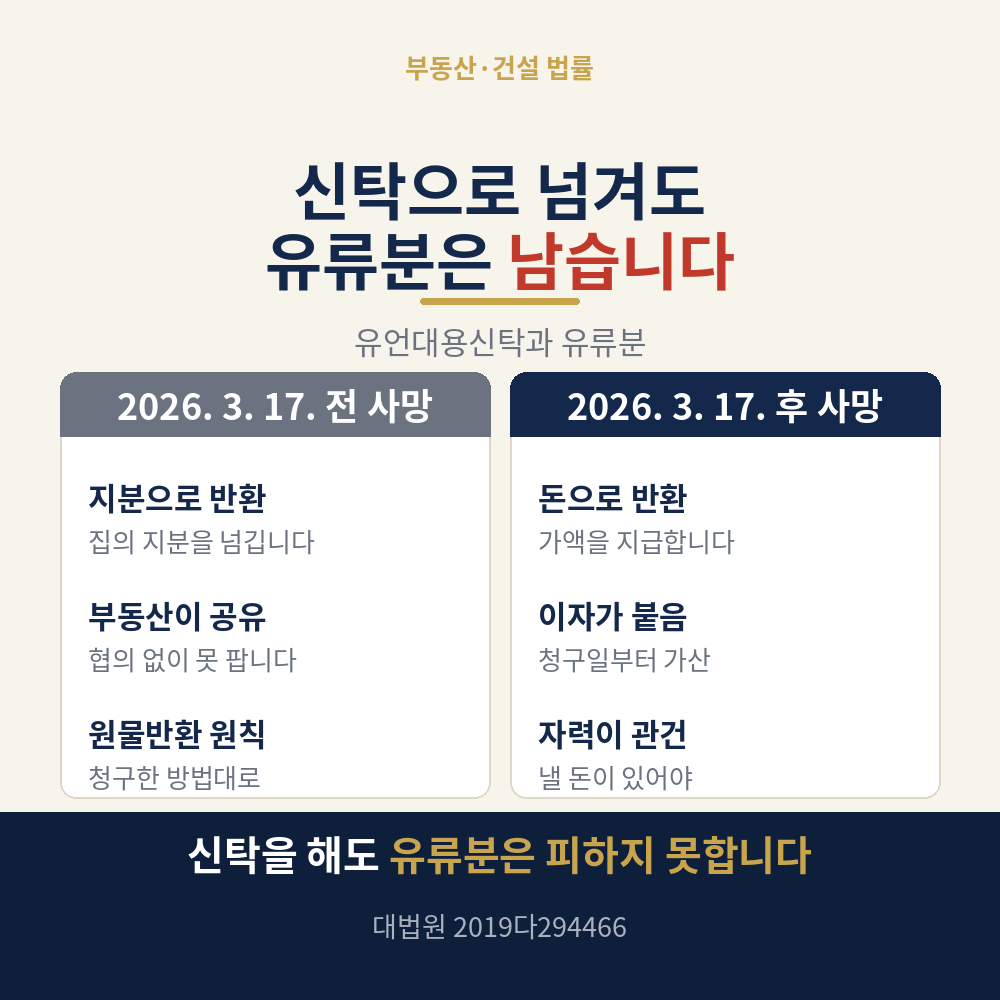
유언대용신탁과 유류분 — 신탁으로 넘긴 부동산의 산입, 임대차보증금 반환채무의 공제, 2026. 3. 17. 개정 민법의 가액 지급

세 줄 요약입니다. 1. 사망하면 재산이 특정인에게 귀속되도록 짜인 유언대용신탁으로 넘어간 부동산은 유류분 산정의 기초가 되는 재산에 증여재산으로 산입됩니다.2. 증여재산의 가액은 사망 당시 시가에서 수증자가 인수한 임대차보증금 반환채무를 뺀 금액입니다.3. 2026. 3. 17. 이후 상속이 개시된 사건부터는 물건의 지분이 아니라 가액의 지급을 청구하는 것이 원칙입니다. 이 글이 답하는 질문 · 유언대용신탁으로 넘긴 부동산도 유류분 계산에 들어갑니까 · 소유권이 이미 넘어갔는데도 왜 증여로 봅니까 · 시가에서 임대차보증금을 빼는 근거는 무엇입니까 · 신탁계약서에 금전으로 보상한다고 적어 두면 됩니까 · 돈이 아니라 지분을 넘겨야 합니까 · 상속개시 1년 전에 신탁하면 빠져나갑니까 · 2026. 3. ..

카테고리 없음 2026.08.08