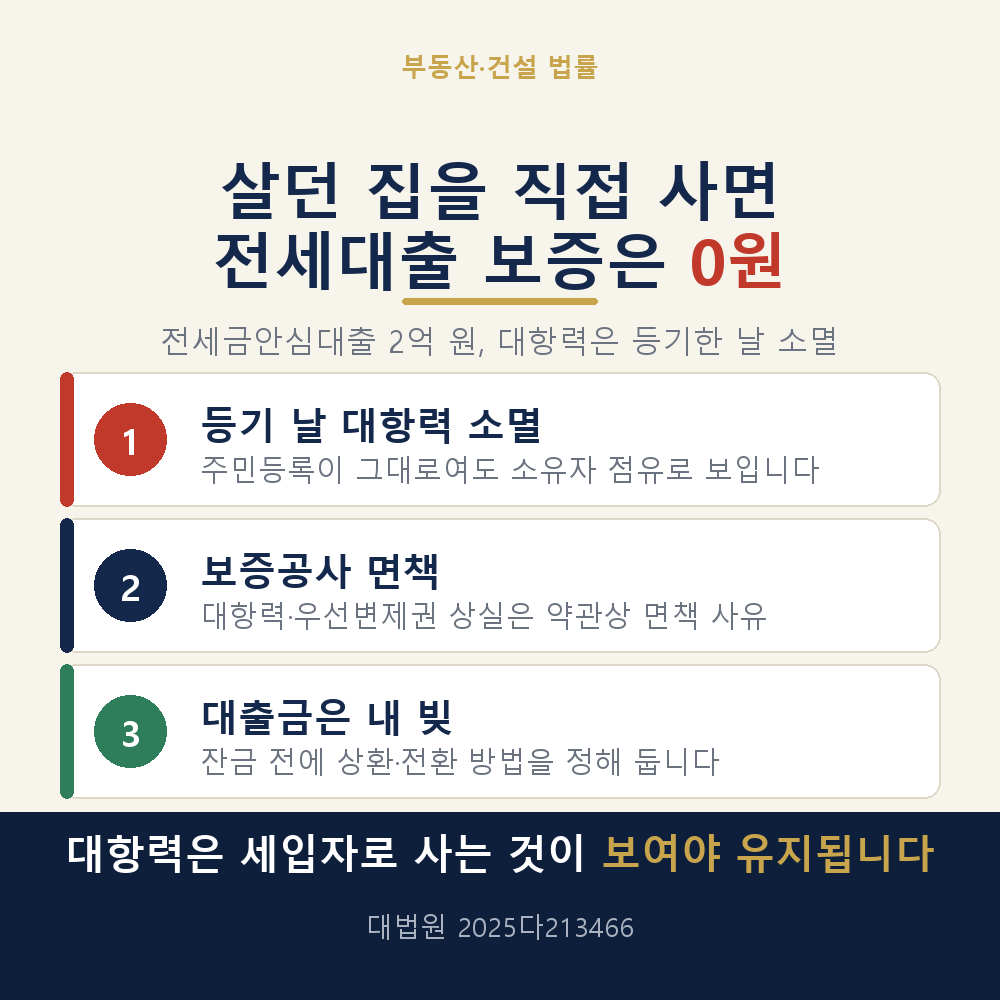
세 줄 요약
· 대법원 2025다213466 판결(2026. 1. 8.)은 대항력을 갖춘 임차인이 그 집을 사서 소유권이전등기를 마치면 대항력은 소유권 취득 시 소멸한다고 보았습니다.
· 전세금안심대출 2억 원을 쓴 관악구 임차인이 집을 사고 대출을 갚지 않자 은행이 보증공사에 청구했으나, 약관상 면책 사유로 기각되었습니다.
· 같은 대출의 권리보험금 청구도 1심(2023가단5156014)과 항소심(2026나1089)에서 기각되었습니다.
질문 목록
1. 대항력은 언제 생기고 유지됩니까
2. 안심대출보증은 어떤 구조입니까
3. 세입자는 얼마를 빌렸습니까
4. 세입자는 언제 집을 샀습니까
5. 1심은 왜 은행 손을 들었습니까
6. 항소심은 왜 뒤집었습니까
7. 혼동으로 채권이 없어집니까
8. 대항력은 언제 사라집니까
9. 같은 주민등록인데 왜 사라집니까
10. 1심대로면 얼마였습니까
11. 미리 받고 이사하면 어떻게 됩니까
12. 권리보험사가 물어야 합니까
13. 보험금 1심은 어떻게 되었습니까
14. 보험금 항소심은 왜 기각했습니까
15. 대출금은 누가 갚습니까
16. 매수 전에 무엇을 해야 합니까
17. 기한 안에 확인할 것은 무엇입니까
18. 기억할 기준은 무엇입니까
법령 일람표
| 법령 | 조문 | 원문 문언 |
| 주택임대차보호법 | 제3조 제1항(대항력 등) | 임대차는 그 등기(登記)가 없는 경우에도 임차인(賃借人)이 주택의 인도(引渡)와 주민등록을 마친 때에는 그 다음 날부터 제삼자에 대하여 효력이 생긴다. 이 경우 전입신고를 한 때에 주민등록이 된 것으로 본다. |
| 주택임대차보호법 | 제3조의2 제2항(보증금의 회수) | 제3조제1항ㆍ제2항 또는 제3항의 대항요건(對抗要件)과 임대차계약증서(제3조제2항 및 제3항의 경우에는 법인과 임대인 사이의 임대차계약증서를 말한다)상의 확정일자(確定日字)를 갖춘 임차인은 「민사집행법」에 따른 경매 또는 「국세징수법」에 따른 공매(公賣)를 할 때에 임차주택(대지를 포함한다)의 환가대금(換價代金)에서 후순위권리자(後順位權利者)나 그 밖의 채권자보다 우선하여 보증금을 변제(辨濟)받을 권리가 있다. |
| 주택임대차보호법 | 제3조의2 제7항 각 호 외의 부분·제9호 | 다음 각 호의 금융기관 등이 제2항, 제3조의3제5항, 제3조의4제1항에 따른 우선변제권을 취득한 임차인의 보증금반환채권을 계약으로 양수한 경우에는 양수한 금액의 범위에서 우선변제권을 승계한다. 9. 「주택도시기금법」에 따른 주택도시보증공사 |
| 주택임대차보호법 | 제3조의2 제8항 제1호 | 제7항에 따라 우선변제권을 승계한 금융기관 등(이하 "금융기관등"이라 한다)은 다음 각 호의 어느 하나에 해당하는 경우에는 우선변제권을 행사할 수 없다. 1. 임차인이 제3조제1항ㆍ제2항 또는 제3항의 대항요건을 상실한 경우 |
| 민법 | 제507조(혼동의 요건, 효과) | 채권과 채무가 동일한 주체에 귀속한 때에는 채권은 소멸한다. 그러나 그 채권이 제삼자의 권리의 목적인 때에는 그러하지 아니하다. |
| 민사소송법 | 제396조 제1항(항소기간) | 항소는 판결서가 송달된 날부터 2주 이내에 하여야 한다. 다만, 판결서 송달전에도 할 수 있다. |
인용 판례 일람표
| 법원 | 사건번호 | 선고일 | 쟁점 | 결론 |
| 대법원 | 2025다213466 | 2026. 1. 8. | 임차인 매수 시 대항력 소멸·보증 면책 | 상고기각 |
| 서울중앙지방법원 | 2023나65275 | 2025. 5. 23. | 같은 사건 원심 | 1심(2022가단5118602) 취소·기각 |
| 서울중앙지방법원 | 2026나1089 | 2026. 7. 21. | 같은 대출의 권리보험금 | 항소기각(1심 2023가단5156014) |
| 대법원 | 2025다207128 | 2025. 9. 11. | 전출 시 권리보험사 책임 | 파기환송 |
────────────────────
2018년 봄 서울 관악구 주택 1층을 보증금 4억 5,000만 원에 빌린 세입자가 있었습니다. 보증금 중 2억 원은 은행 전세자금대출로 마련했고, 그 대출에 주택도시보증공사의 전세금안심대출보증이 붙었습니다.
1년 반 뒤 세입자는 그 집을 직접 사서 2019. 12. 16. 소유권이전등기를 마쳤습니다. 대출 만기 2020. 5. 11.이 지나도 2억 원은 갚지 않았고, 은행은 보증공사에 보증금 지급을 청구했습니다.
은행이 이 돈을 받을 수 있다고 본 데에도 이유가 있었습니다. 보증약관이 면책 사유로 예를 든 것은 알리지 않고 이사하거나 주민등록을 옮기는 경우였는데, 세입자는 같은 집에 같은 주민등록으로 계속 살고 있었습니다. 1심은 은행이, 항소심과 대법원은 보증공사가 이겼습니다.
세입자의 대항력은 집을 넘겨받고 전입신고를 마친 다음 날 생기고, 그 상태가 이어지는 동안만 유지됩니다
대항력은 집주인이 바뀌어도 새 주인에게 계약 기간까지 살고 보증금을 돌려받겠다고 주장할 수 있는 힘입니다. 세입자가 집을 넘겨받고(인도) 전입신고를 마치면 그 다음 날부터 생깁니다(주택임대차보호법 제3조 제1항).
계약서에 확정일자까지 받아 두면 경매·공매 때 뒤 순위 채권자보다 먼저 보증금을 받는 우선변제권이 생깁니다(주택임대차보호법 제3조의2 제2항). 두 권리 모두 대항요건(인도와 주민등록)이 계속 살아 있어야 지켜집니다.
전세금안심대출보증은 세입자가 보증금을 돌려받을 권리를 보증공사에 넘기는 구조입니다
전세금안심대출보증에 가입하는 세입자는 집주인에게서 보증금을 돌려받을 권리(보증금반환채권)를 주택도시보증공사에 넘깁니다. 보증공사는 그 권리를 담보로 잡고 은행 대출을 보증합니다.
보증공사처럼 법이 정한 금융기관은 넘겨받은 금액 범위에서 세입자의 우선변제권도 이어받습니다(주택임대차보호법 제3조의2 제7항). 다만 세입자가 대항요건을 잃으면 보증공사도 그 우선변제권을 쓸 수 없습니다(주택임대차보호법 제3조의2 제8항).
관악구 주택의 세입자는 2018년 4월 전입하고 7월에 전세자금 2억 원을 빌렸습니다
세입자는 2018. 4. 1. 보증금 4억 5,000만 원, 기간 2018. 4. 12.부터 2020. 4. 11.까지로 계약했습니다. 2018. 4. 12. 전입신고를 하고 2018. 7. 2. 확정일자를 받았으며, 같은 날 보증공사에 전세금안심대출보증을 신청했습니다.
보증금반환채권은 2018. 7. 3. 보증공사에 넘어갔습니다. 보증공사는 2018. 7. 11. 보증금액 2억 원, 보증기간 2020. 5. 11.까지의 보증서를 냈고, 은행은 같은 날 대출약정을 맺어 2억 원을 빌려주었습니다.
세입자는 계약 만료를 넉 달 가까이 앞둔 2019년 12월, 그 집의 소유권이전등기를 마쳤습니다
세입자는 2019. 11. 4.자 매매를 원인으로 2019. 12. 16. 자기 앞으로 소유권이전등기를 마쳤습니다. 임대차 만료일 2020. 4. 11.까지 117일이 남은 때였습니다.
대출 만기 2020. 5. 11.에도 2억 원은 상환되지 않았습니다. 은행은 2020. 8. 11. 무렵 보증공사에 보증사고를 알리고 보증금을 청구했으나, 보증공사는 2021. 4. 30. 무렵 지급을 거절했습니다.
1심은 보증공사의 허위 전세계약·업무 소홀 주장을 받아들이지 않고 은행 손을 들어주었습니다
서울중앙지방법원 2022가단5118602 판결(2023. 9. 22.)에서 보증공사는 세입자의 배우자와 집주인이 자매 사이인 점 등을 들어 허위 전세계약이라고 다투었고, 은행이 서류 확인을 소홀히 했다고도 주장했습니다.
1심은 공인중개사를 거친 계약이고, 세입자가 실제로 거주했으며, 대출 만기까지 2년 가까이 이자를 매달 낸 점을 들어 허위가 아니라고 보았습니다. 보증공사에 2억 원과 지연손해금을 지급하라고 했습니다.
항소심은 세입자가 집을 사면서 대항력과 우선변제권을 잃었다며 1심을 뒤집었습니다
보증공사는 항소심에서 세입자가 임대차 기간 중 그 집의 소유자가 되었다는 주장을 더했습니다. 서울중앙지방법원 2023나65275 판결(2025. 5. 23.)은 보증약관의 면책 조항이 대항력·우선변제권을 잃게 된 사유나 원인을 제한하지 않는다고 보았습니다.
항소심은 세입자가 소유권을 얻어 대항력과 우선변제권을 잃은 이상 면책 사유에 해당한다며 1심을 취소하고 은행의 청구를 기각했습니다. 세입자가 집을 사지 않았다면 대항력은 유지되었고, 보증공사의 다른 면책 주장은 1심에서 이미 배척된 상태였습니다.
집주인과 세입자가 같은 사람이 되어도 보증공사가 담보로 넘겨받은 보증금반환채권은 남습니다
채권과 채무가 한 사람에게 모이면 채권은 없어지는 것이 원칙이지만, 그 채권이 다른 사람 권리의 목적이면 남습니다(민법 제507조). 세입자가 집을 사면 집주인 자리와 세입자 자리가 한 사람에게 모입니다.
서울중앙지방법원 2023나65275 판결은 보증금반환채권이 보증공사의 담보로 넘어가 있었으므로 보증공사는 여전히 그 채권이 있다고 주장할 수 있다고 보았습니다. 채권은 남았지만 그 채권을 지켜 주던 대항력이 사라진 것이 문제였습니다.
대법원은 세입자가 집을 산 때부터 그 주민등록이 임대차를 알리는 표지가 되지 못한다고 보았습니다
대법원 2026. 1. 8. 선고 2025다213466 판결은 주민등록이 대항요건이 되려면 그 점유가 임차권에 기한 것임을 바깥 사람이 알아볼 수 있어야 한다고 했습니다. 대항요건은 대항력을 얻을 때뿐 아니라 유지하는 동안에도 계속 갖추어져 있어야 한다는 것입니다.
대법원 2025다213466 판결은 대항력을 갖춘 세입자가 그 집을 사서 소유자가 되면 소유권이전등기 뒤의 주민등록은 유효한 표지가 될 수 없고, 대항력은 소유권을 얻은 때 사라진다고 보았습니다. 은행의 상고는 기각되었습니다.
같은 주소에 같은 주민등록이어도 등기부를 보는 사람에게는 집주인이 사는 집으로 보입니다
은행이나 다음 매수인이 확인하는 것은 등기부와 전입 기록입니다. 등기부상 소유자가 그 집에 전입해 있으면, 바깥에서는 그 점유가 소유권 때문인지 임차권 때문인지 가릴 수 없습니다.
반대 방향도 같은 원리입니다. 집주인이 집을 팔고 세입자로 계속 사는 경우에는 매수인 앞으로 소유권이전등기가 넘어가야 그 주민등록이 임대차를 알리는 표지가 되고, 대항력은 그 다음 날부터 생깁니다.
계산해 보기 — 1심 판결대로였다면 보증공사가 물 돈은 약 3억 960만 원, 대법원 결론은 0원입니다
예를 들어 1심 판결이 확정되어 보증공사가 2026. 1. 8.에 지급했다고 가정합니다. 원금 2억 원과 이율·기간은 서울중앙지방법원 2022가단5118602 판결 주문 그대로입니다.
연 2.98%로 61일 약 99만 원, 연 2.212%로 66일 약 80만 원, 소장 송달일 2022. 5. 12.까지 연 6%로 605일 약 1,989만 원, 그 뒤 연 12%로 1,337일 약 8,791만 원이 붙어 합계 약 3억 960만 원입니다.
변수는 둘입니다. 지급이 하루 늦을 때마다 약 6만 5,753원이 더 붙고, 은행이 따로 든 권리보험의 약관이 대항력 상실로 생긴 손해를 보상 대상으로 정했는지에 따라 은행의 실제 손실이 달라집니다.
보증금을 먼저 돌려받고 알리지 않은 채 이사하는 경우에도 같은 면책 조항이 문제 될 수 있습니다
보증약관은 보증회사에 알리지 않고 거주나 주민등록을 옮겨 대항력과 우선변제권을 잃는 경우를 면책 사유의 예로 듭니다. 계약 만료 전에 집주인과 합의해 보증금을 먼저 돌려받고 이사하더라도, 전세자금대출이 남아 있으면 보증공사가 보증금을 회수할 길이 막히는 것은 마찬가지입니다.
세입자가 보증금을 받고 전출한 사건에서 대법원은 권리보험사가 은행 손실을 물어야 한다고 볼 여지가 크다고 했습니다
대법원 2025다207128 판결(2025. 9. 11.)은 만료일에 보증금 1억 원을 돌려받고 다음 날 전출한 세입자가 대출을 갚지 못한 사건입니다. 대법원 2025다207128 판결은 보증공사 면책 판단은 수긍하면서도, 은행과 보험사의 업무협정이 정한 「임대차기간 중 대항력·우선변제권 하자로 인한 손실」에 해당한다고 볼 여지가 크다며 원심을 파기했습니다.
같은 관악구 대출의 권리보험 청구는 1심에서 약관이 보상하는 손해가 아니라는 이유로 기각되었습니다
은행은 이 대출에 관하여 보험사와 권리보험 계약을 맺어 두었고, 보증공사 소송과 별도로 보험사에 2억 원을 청구했습니다. 서울중앙지방법원 2023가단5156014 판결(2026. 1. 27.)은 보험 약관이 사기나 하자 있는 의사표시로 임차권이 무효·취소되는 손해를 보상할 뿐, 세입자의 대항력 상실은 보상 대상이 아니라고 보았습니다.
은행은 이 사건 임대차가 처음부터 허위였다고도 주장했으나, 1심은 세입자 가족이 실제로 살았고 대출이자를 2년 가까이 낸 점 등을 들어 받아들이지 않았습니다.
보험금 사건의 항소심은 세입자가 스스로 집을 사서 임차권을 없앤 것은 보험이 보상하는 하자가 아니라고 보았습니다
은행은 항소심에서 업무협정서가 「임대차기간 중 대항력 및 우선변제권 하자로 인한 손실」을 보상 사고로 정했다고 주장했습니다. 서울중앙지방법원 2026나1089 판결(2026. 7. 21.)은 그 하자가 대항력이 성립하지 않거나 외부 사유로 효력을 잃는 경우를 말하고, 세입자가 스스로 소유권을 취득한 경우는 포함되지 않는다며 항소를 기각했습니다.
2026. 10. 10. 현재 판례검색서비스의 심급 목록에는 상고심 사건번호(대법원 2026다206635)가 올라 있으나 결과와 확정 여부는 표시되어 있지 않습니다.
보증공사도 보험사도 물지 않으면 대출금 2억 원은 은행과 세입자 사이의 빚으로 남습니다
대출 계약의 당사자는 세입자와 은행입니다. 보증공사의 보증이 면책되었다고 해서 세입자의 대출 원리금 상환 의무가 줄지는 않습니다.
살던 집을 사는 세입자가 보증금을 매매대금에 넣어 정리하더라도, 그 보증금 가운데 은행이 빌려준 부분은 보증 없는 빚으로 남습니다. 소유권이전등기를 마치는 날 보증의 안전판이 먼저 사라지는 셈입니다.
살던 집을 사려는 세입자는 잔금과 등기 전에 전세자금대출 처리부터 정해 두셔야 합니다
전세금안심대출을 쓰고 있는 세입자이시라면 매매계약 전에 대출 은행과 보증공사에 매수 계획을 알리고, 잔금일에 대출을 갚을지 다른 대출로 바꿀지 정해 두시는 편이 안전합니다.
은행 여신·보증 실무자이시라면 대출 기간 중 담보로 잡은 보증금의 임차 주택에 소유자 변동이나 차주의 전출이 있는지 확인하는 절차를 두시고, 권리보험 약관이 차주의 매수로 생긴 대항력 상실까지 보상하는지도 살펴 두시면 좋습니다.
기한 안에 확인할 것은 네 가지입니다
· 매매 잔금일·소유권이전등기일: 그 전날까지 전세자금대출의 상환 또는 전환 방법 확정
· 대출 만기일: 만기 전 상환·연장 결정, 연장 때 소유 관계 변동을 은행에 알림
· 이사·전출 예정일: 대출이 남아 있으면 전출 전에 은행·보증공사에 알림
· 판결에 대한 불복: 판결서 송달일부터 2주 안에 항소(민사소송법 제396조 제1항)
대항력은 그 집에 산다는 사실이 아니라 세입자로 산다는 사실이 바깥에 보여야 유지됩니다
대법원 2025다213466 판결의 핵심은 주민등록이 그대로여도 등기부상 소유자가 바뀌면 그 주민등록이 알리는 내용이 달라진다는 데 있습니다. 전세금안심대출보증은 세입자의 대항력에 기대어 짜여 있어, 대항력이 사라지면 보증도 함께 흔들립니다.
살던 집을 사는 일은 대출과 보증 관계를 먼저 정리한 뒤에 하시는 편이 안전합니다. 대출약정서, 보증서, 보증약관의 면책 조항을 한자리에 놓고 매매 잔금일과 대출 만기일을 맞춰 보시면 됩니다.
────────────────────
장재호 변호사 | 로앤강 법률사무소
대한변호사협회 등록 부동산전문변호사(제2023-818호) / 세무사 자격 보유(제45088호)
서울지방변호사회 중대재해처벌법 TF 자문위원 / 강남구도시관리공단 법률자문위원 역임
서울 송파구 법원로8길 13 헤리움써밋타워 1004호 / 상담 010-8749-3630 / lawcjh80@naver.com / www.lawcjh.kr